Pożar samochodu – czy AC obejmuje samozapłon, zwarcie instalacji i uszkodzenia na parkingu?
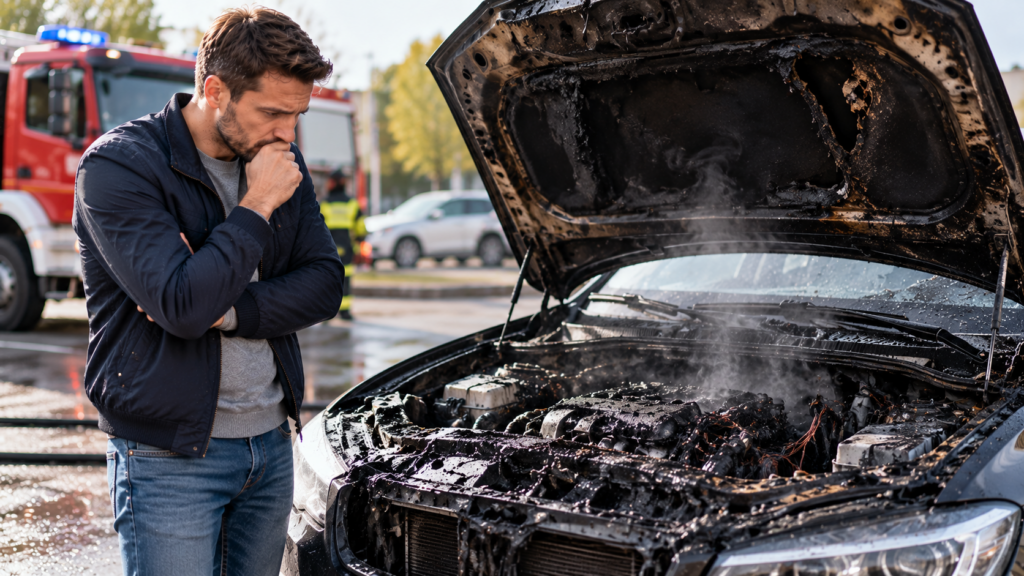
Pożar samochodu jest jednym z najbardziej niebezpiecznych zdarzeń, jakie mogą spotkać właściciela pojazdu. Ogień może pojawić się podczas jazdy, bezpośrednio po zatrzymaniu silnika albo w samochodzie zaparkowanym od wielu godzin. Przyczyną bywają awarie instalacji elektrycznej, wycieki płynów eksploatacyjnych, usterki podzespołów, działanie osób trzecich lub rozprzestrzenienie się ognia z otoczenia.
Nawet stosunkowo niewielki pożar może doprowadzić do rozległych uszkodzeń. Wysoka temperatura oddziałuje na przewody elektryczne, elementy z tworzyw sztucznych, uszczelnienia i podzespoły mechaniczne. Dym oraz środki gaśnicze mogą dodatkowo uszkodzić wnętrze pojazdu. W przypadku poważniejszego zdarzenia naprawa samochodu może okazać się technicznie trudna lub ekonomicznie nieuzasadniona.
Ubezpieczenie AC może obejmować pożar samochodu, ale zakres ochrony zależy od warunków konkretnej polisy i okoliczności zdarzenia. Obowiązkowe OC nie jest natomiast ubezpieczeniem własnego pojazdu od skutków pożaru.
Czy AC obejmuje pożar samochodu?
Autocasco jest dobrowolnym ubezpieczeniem majątkowym, którego zakres określają postanowienia umowy i ogólne warunki ubezpieczenia.
W zależności od wariantu ochrona może obejmować szkody powstałe wskutek pożaru, wybuchu lub innych określonych zdarzeń.
Nie oznacza to jednak, że każda umowa AC zapewnia identyczną ochronę niezależnie od przyczyny powstania ognia.
Znaczenie mogą mieć definicje zdarzeń ubezpieczeniowych, wyłączenia odpowiedzialności, stan techniczny samochodu oraz okoliczności jego użytkowania.
Przed zawarciem polisy warto sprawdzić, czy ochrona obejmuje zarówno pożar podczas jazdy, jak i zdarzenie powstałe podczas postoju.
Istotne jest również ustalenie zasad rozliczenia szkody częściowej i całkowitej.
Czy obowiązkowe OC pokrywa pożar własnego samochodu?
Obowiązkowe OC posiadaczy pojazdów mechanicznych chroni przed finansowymi konsekwencjami odpowiedzialności cywilnej za szkody wyrządzone innym osobom w związku z ruchem pojazdu.
Nie służy natomiast pokrywaniu uszkodzeń własnego samochodu.
Jeżeli pojazd zapali się wskutek awarii instalacji elektrycznej, jego własne OC nie zapewni odszkodowania za zniszczone nadwozie, silnik czy wyposażenie.
Inaczej może wyglądać sytuacja, gdy pożar jednego samochodu spowoduje szkody w innych pojazdach lub mieniu osób trzecich.
Wówczas konieczne jest ustalenie podstaw odpowiedzialności cywilnej i zakresu ochrony właściwego ubezpieczenia.
Nie każdy pożar samochodu automatycznie oznacza jednak odpowiedzialność jego posiadacza wobec innych osób.
Samozapłon samochodu – co oznacza i jakie mogą być przyczyny?
Określenie samozapłon samochodu jest często używane do opisania sytuacji, w której ogień pojawia się bez bezpośredniego działania zewnętrznego źródła płomienia.
Nie jest to jednak jednoznaczne wskazanie technicznej przyczyny pożaru.
Źródłem zdarzenia mogą być między innymi usterki instalacji elektrycznej, przegrzewanie podzespołów, wycieki substancji palnych lub inne nieprawidłowości techniczne.
W praktyce ustalenie przyczyny wymaga niekiedy specjalistycznych oględzin i analizy pozostałości pojazdu.
Nie należy samodzielnie zakładać, że każdy pożar powstały bez udziału osoby trzeciej jest skutkiem zwarcia instalacji.
Takie stwierdzenie wymaga odpowiednich podstaw technicznych.
Zwarcie instalacji elektrycznej a ubezpieczenie AC
Instalacja elektryczna współczesnego samochodu obejmuje liczne przewody, sterowniki, czujniki oraz urządzenia zasilane energią elektryczną.
Uszkodzenie izolacji, niewłaściwe połączenie przewodów lub awaria określonego podzespołu mogą w pewnych okolicznościach prowadzić do przegrzewania i powstania ognia.
Jeżeli pożar został spowodowany usterką elektryczną, możliwość wypłaty odszkodowania z AC zależy od zakresu ochrony i warunków umowy.
Szczególnie ważne jest rozróżnienie szkody polegającej na uszkodzeniu samego wadliwego elementu od dalszych zniszczeń spowodowanych przez pożar.
Poszczególne rodzaje strat mogą podlegać odmiennej ocenie na gruncie OWU.
Dlatego nie należy zakładać, że każda awaria elektryczna automatycznie jest zdarzeniem objętym autocasco.
Czy AC obejmuje pożar samochodu zaparkowanego na parkingu?
Pożar może powstać w samochodzie, który nie był uruchamiany od dłuższego czasu.
Do zdarzenia może dojść na parkingu osiedlowym, w garażu podziemnym, przy domu albo na parkingu firmowym.
Sam fakt postoju nie musi wykluczać ochrony z autocasco.
Kluczowe znaczenie ma zakres ubezpieczenia oraz przyczyna i okoliczności zdarzenia.
Jeżeli ogień pojawił się w sąsiednim samochodzie i przeniósł na pojazd objęty AC, również należy sprawdzić postanowienia dotyczące pożaru i oddziaływania czynników zewnętrznych.
Warto zachować dokumentację miejsca zdarzenia, ponieważ może ona pomóc w ustaleniu sposobu rozprzestrzeniania się ognia.
Pożar samochodu w garażu podziemnym
Pożar pojazdu w garażu podziemnym może prowadzić do uszkodzenia kilku samochodów oraz elementów infrastruktury budynku.
Oprócz bezpośredniego działania płomieni znaczenie mają wysoka temperatura, zadymienie i środki wykorzystane podczas akcji gaśniczej.
W takiej sytuacji konieczne może być ustalenie, gdzie rozpoczął się pożar i w jaki sposób rozprzestrzenił się na pozostałe pojazdy.
Nie można automatycznie przypisywać odpowiedzialności właścicielowi garażu, zarządcy nieruchomości ani posiadaczowi samochodu, w którym pojawił się ogień.
Każda z tych kwestii wymaga odrębnej oceny prawnej i faktycznej.
Dla właściciela uszkodzonego pojazdu istotne może być również posiadanie AC obejmującego odpowiednie zdarzenia.
Czy pożar samochodu elektrycznego jest objęty AC?
Samochody elektryczne, podobnie jak pojazdy spalinowe, mogą ulec uszkodzeniu wskutek pożaru.
W przypadku pojazdów elektrycznych szczególnego znaczenia nabiera stan wysokonapięciowego układu zasilania oraz akumulatora trakcyjnego.
Nie oznacza to jednak, że każdy pożar samochodu elektrycznego jest spowodowany akumulatorem.
Przyczyny mogą być różne i wymagają odpowiedniej diagnostyki.
Zakres ochrony AC należy oceniać na podstawie warunków konkretnej umowy, uwzględniając definicje zdarzeń i ewentualne wyłączenia odpowiedzialności.
W przypadku uszkodzenia akumulatora trakcyjnego konieczne może być zastosowanie specjalistycznych procedur technicznych i bezpieczeństwa.
Pożar samochodu podczas ładowania
Zdarzenie powstałe podczas ładowania samochodu elektrycznego wymaga ustalenia przyczyny pożaru oraz miejsca jego rozpoczęcia.
Źródło problemu może znajdować się w pojeździe, urządzeniu ładującym lub instalacji elektrycznej.
Nie należy automatycznie zakładać odpowiedzialności jednego podmiotu wyłącznie na podstawie faktu, że samochód był podłączony do ładowarki.
Znaczenie mają wyniki oględzin technicznych oraz dokumentacja zdarzenia.
Możliwość uzyskania odszkodowania zależy od rodzaju szkody, właściwej podstawy odpowiedzialności oraz zakresu ochrony ubezpieczeniowej.
Czy pożar spowodowany przez osobę trzecią obejmuje AC?
Pożar samochodu może być następstwem celowego podpalenia.
Takie zdarzenie różni się od pożaru powstałego wskutek awarii technicznej.
W przypadku podejrzenia umyślnego działania osoby trzeciej szczególnie ważne jest odpowiednie udokumentowanie okoliczności zdarzenia i zawiadomienie właściwych służb.
Autocasco może obejmować określone szkody spowodowane działaniem osób trzecich, ale zakres ochrony zależy od warunków umowy.
Nie należy zakładać, że każde celowe uszkodzenie samochodu jest objęte polisą w identyczny sposób.
Co zrobić, gdy samochód zaczyna się palić podczas jazdy?
Jeżeli podczas jazdy pojawi się dym, zapach spalenizny lub widoczne płomienie, najważniejsze jest bezpieczne zatrzymanie pojazdu i opuszczenie go przez wszystkie osoby.
Należy zadbać o oddalenie się od samochodu oraz wezwanie odpowiednich służb ratunkowych.
Nie należy podejmować działań, które mogłyby narazić kierowcę lub pasażerów na działanie ognia, dymu albo innych niebezpiecznych czynników.
W przypadku samochodów elektrycznych szczególne znaczenie ma unikanie ingerencji w elementy instalacji wysokonapięciowej.
Nie wolno traktować ochrony pojazdu jako ważniejszej od bezpieczeństwa ludzi.
Czy trzeba wezwać straż pożarną po pożarze samochodu?
Pożar samochodu może stwarzać poważne zagrożenie dla ludzi, innych pojazdów i otoczenia.
W sytuacji zagrożenia należy niezwłocznie zawiadomić odpowiednie służby.
Nawet po ustaniu widocznych płomieni mogą występować zagrożenia związane z wysoką temperaturą, uszkodzonymi instalacjami i ponownym pojawieniem się ognia.
Dokumentacja sporządzona przez służby może być przydatna podczas późniejszego ustalania okoliczności zdarzenia.
Nie należy jednak zakładać, że sam dokument potwierdzający interwencję automatycznie przesądza o przyczynie pożaru i odpowiedzialności ubezpieczyciela.
Jak zgłosić pożar samochodu do ubezpieczyciela?
Zgłoszenie szkody powinno nastąpić zgodnie z zasadami określonymi w umowie ubezpieczenia.
Właściciel pojazdu powinien przekazać informacje dotyczące daty, miejsca i przebiegu zdarzenia.
Przydatne mogą być zdjęcia uszkodzonego samochodu, dokumentacja interwencji służb oraz informacje o świadkach.
Jeżeli przyczyna pożaru nie została ustalona, należy wyraźnie to zaznaczyć.
Nie warto przedstawiać przypuszczeń jako potwierdzonych ustaleń technicznych.
Ubezpieczyciel może przeprowadzić oględziny pojazdu i analizę dokumentacji w celu ustalenia zakresu szkody oraz okoliczności jej powstania.
Czy można naprawić samochód przed oględzinami?
W przypadku pożaru samochodu szczególnie ważne jest zachowanie odpowiedniej dokumentacji.
Przed rozpoczęciem naprawy należy sprawdzić zasady postępowania określone w umowie ubezpieczenia.
Usuwanie uszkodzonych elementów może utrudnić późniejsze ustalenie przyczyny zdarzenia.
Jeżeli samochód wymaga zabezpieczenia przed dalszymi uszkodzeniami, należy podjąć rozsądne działania z uwzględnieniem bezpieczeństwa.
Nie należy jednak samodzielnie uruchamiać pojazdu po pożarze bez odpowiedniej oceny technicznej.
Czy pożar samochodu oznacza szkodę całkowitą?
Nie każdy pożar prowadzi do całkowitego zniszczenia pojazdu.
Niewielkie zdarzenie ograniczone do określonego elementu może wymagać naprawy, jeżeli jest ona technicznie możliwa i ekonomicznie uzasadniona.
Przy rozległych uszkodzeniach instalacji elektrycznej, wnętrza lub konstrukcji nadwozia naprawa może być znacznie bardziej skomplikowana.
W przypadku AC kwalifikacja szkody całkowitej zależy od zasad określonych w umowie.
Znaczenie ma wartość samochodu, zakres uszkodzeń oraz sposób ustalania kosztów naprawy.
Nie należy utożsamiać samego wystąpienia ognia z automatycznym uznaniem szkody za całkowitą.
Czy samochód po pożarze można bezpiecznie użytkować?
Możliwość dalszego użytkowania zależy od zakresu uszkodzeń i wyników odpowiedniej diagnostyki.
Wysoka temperatura może wpływać na elementy instalacji elektrycznej, przewody, układy sterowania i podzespoły odpowiedzialne za bezpieczeństwo.
Niektóre uszkodzenia mogą pozostawać niewidoczne podczas pobieżnych oględzin.
Dlatego przed ponownym dopuszczeniem samochodu do użytkowania konieczna może być szczegółowa ocena techniczna.
Szczególną ostrożność należy zachować w przypadku pojazdów z instalacjami wysokonapięciowymi oraz samochodów, w których ogień objął komorę silnika lub wnętrze.
Pożar samochodu a wada fabryczna
Jeżeli pożar został spowodowany wadą określonego podzespołu, mogą pojawić się dodatkowe kwestie związane z odpowiedzialnością za produkt lub obowiązkami wynikającymi z przepisów i umów.
Nie oznacza to jednak, że każdy pożar samochodu jest skutkiem wady fabrycznej.
Konieczne jest ustalenie rzeczywistej przyczyny zdarzenia.
Znaczenie mogą mieć wyniki ekspertyz technicznych, historia serwisowa i dokumentacja dotycząca pojazdu.
W przypadku samochodu objętego gwarancją należy również przeanalizować jej warunki oraz właściwe podstawy prawne ewentualnych roszczeń.
Czy modyfikacje instalacji elektrycznej mogą mieć znaczenie dla AC?
Samochody bywają wyposażane w dodatkowe urządzenia elektryczne, takie jak systemy multimedialne, oświetlenie, urządzenia rejestrujące obraz czy inne elementy wyposażenia.
Nieprawidłowo wykonane modyfikacje mogą zwiększać ryzyko usterek.
Jeżeli pożar pozostaje w związku z określoną ingerencją w instalację, okoliczności te mogą mieć znaczenie przy ocenie szkody.
Nie oznacza to jednak, że każda modyfikacja automatycznie wyłącza odpowiedzialność ubezpieczyciela.
Decydujące znaczenie mają warunki umowy, właściwe przepisy i ustalenia dotyczące przyczyny zdarzenia.
Czy warto mieć AC chroniące przed pożarem?
Pożar samochodu może spowodować rozległe uszkodzenia niezależnie od wieku pojazdu i sposobu jego użytkowania.
Ryzyko występuje zarówno podczas jazdy, jak i postoju.
Przy wyborze ochrony warto sprawdzić, czy umowa obejmuje pożar, wybuch oraz określone szkody spowodowane działaniem osób trzecich.
Do analizy dostępnych wariantów można wykorzystać Kalkulator OC AC Beesafe, a następnie zapoznać się z odpowiednimi postanowieniami OWU.
Szczególne znaczenie mają zasady ustalania odszkodowania po poważnym uszkodzeniu pojazdu.
Czy najtańsze OC wystarczy do ochrony przed pożarem?
Obowiązkowe OC nie zapewnia odszkodowania za pożar własnego samochodu.
Kierowca poszukujący podstawowej ochrony odpowiedzialności cywilnej może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że zabezpieczenie pojazdu przed skutkami pożaru wymaga osobnej analizy dobrowolnego ubezpieczenia.
Zakres AC powinien odpowiadać rzeczywistym potrzebom właściciela samochodu oraz sposobowi jego użytkowania.
Assistance po pożarze samochodu
Po pożarze samochód może wymagać specjalistycznego transportu.
Nie zawsze możliwe jest jego bezpieczne uruchomienie lub przemieszczenie w standardowy sposób.
Assistance może obejmować określone usługi związane z organizacją pomocy po unieruchomieniu pojazdu.
Zakres zależy jednak od konkretnego wariantu umowy.
Przy analizie Ubezpieczenie samochodu Beesafe warto sprawdzić nie tylko ochronę AC, ale również warunki assistance dotyczące holowania po poważnych zdarzeniach.
Jak ograniczyć ryzyko pożaru samochodu?
Istotne znaczenie ma prawidłowa eksploatacja pojazdu i reagowanie na niepokojące objawy techniczne.
Zapach spalenizny, dym, nietypowe przegrzewanie podzespołów lub nieprawidłowości w działaniu instalacji elektrycznej powinny skłaniać do sprawdzenia stanu samochodu.
Warto również przestrzegać zaleceń producenta dotyczących obsługi technicznej i korzystania z wyposażenia.
Nie należy wykonywać prowizorycznych napraw instalacji elektrycznej ani ignorować usterek, które mogą wpływać na bezpieczeństwo.
W przypadku samochodów elektrycznych i hybrydowych szczególne znaczenie ma przestrzeganie zasad obsługi układów wysokonapięciowych.
Najczęstsze pytania o pożar samochodu i ubezpieczenie
Czy AC wypłaci odszkodowanie po samozapłonie samochodu?
Może wypłacić świadczenie, jeżeli zdarzenie mieści się w zakresie ochrony i spełnione są warunki umowy. Znaczenie mają również ustalenia dotyczące przyczyny pożaru.
Czy OC obejmuje pożar własnego samochodu?
Nie. Obowiązkowe OC nie jest ubezpieczeniem własnego pojazdu przed skutkami pożaru.
Czy pożar samochodu na parkingu jest objęty AC?
Może być objęty ochroną, jeżeli odpowiedni rodzaj zdarzenia znajduje się w zakresie umowy.
Czy pożar instalacji elektrycznej oznacza automatyczną wypłatę odszkodowania?
Nie. Konieczne jest ustalenie zakresu szkody, przyczyny zdarzenia i zastosowanie właściwych postanowień umowy.
Czy samochód po pożarze zawsze jest uznawany za szkodę całkowitą?
Nie. Kwalifikacja zależy od zakresu uszkodzeń, wartości pojazdu oraz zasad określonych w ubezpieczeniu.
Jak zabezpieczyć samochód przed finansowymi skutkami pożaru?
Pożar samochodu może prowadzić do uszkodzeń znacznie wykraczających poza miejsce, w którym pojawił się ogień. Wysoka temperatura, dym i środki gaśnicze mogą oddziaływać na liczne podzespoły, a ocena rzeczywistego zakresu szkody wymaga niekiedy specjalistycznej diagnostyki.
Odpowiednio dobrane autocasco może ograniczać finansowe konsekwencje takich zdarzeń, o ile pożar i jego następstwa mieszczą się w zakresie ochrony.
Przed wyborem AC warto sprawdzić definicję pożaru, wyłączenia odpowiedzialności oraz zasady likwidacji szkody częściowej i całkowitej. Istotne jest również prawidłowe użytkowanie samochodu i szybkie reagowanie na objawy usterek mogących wpływać na bezpieczeństwo.